
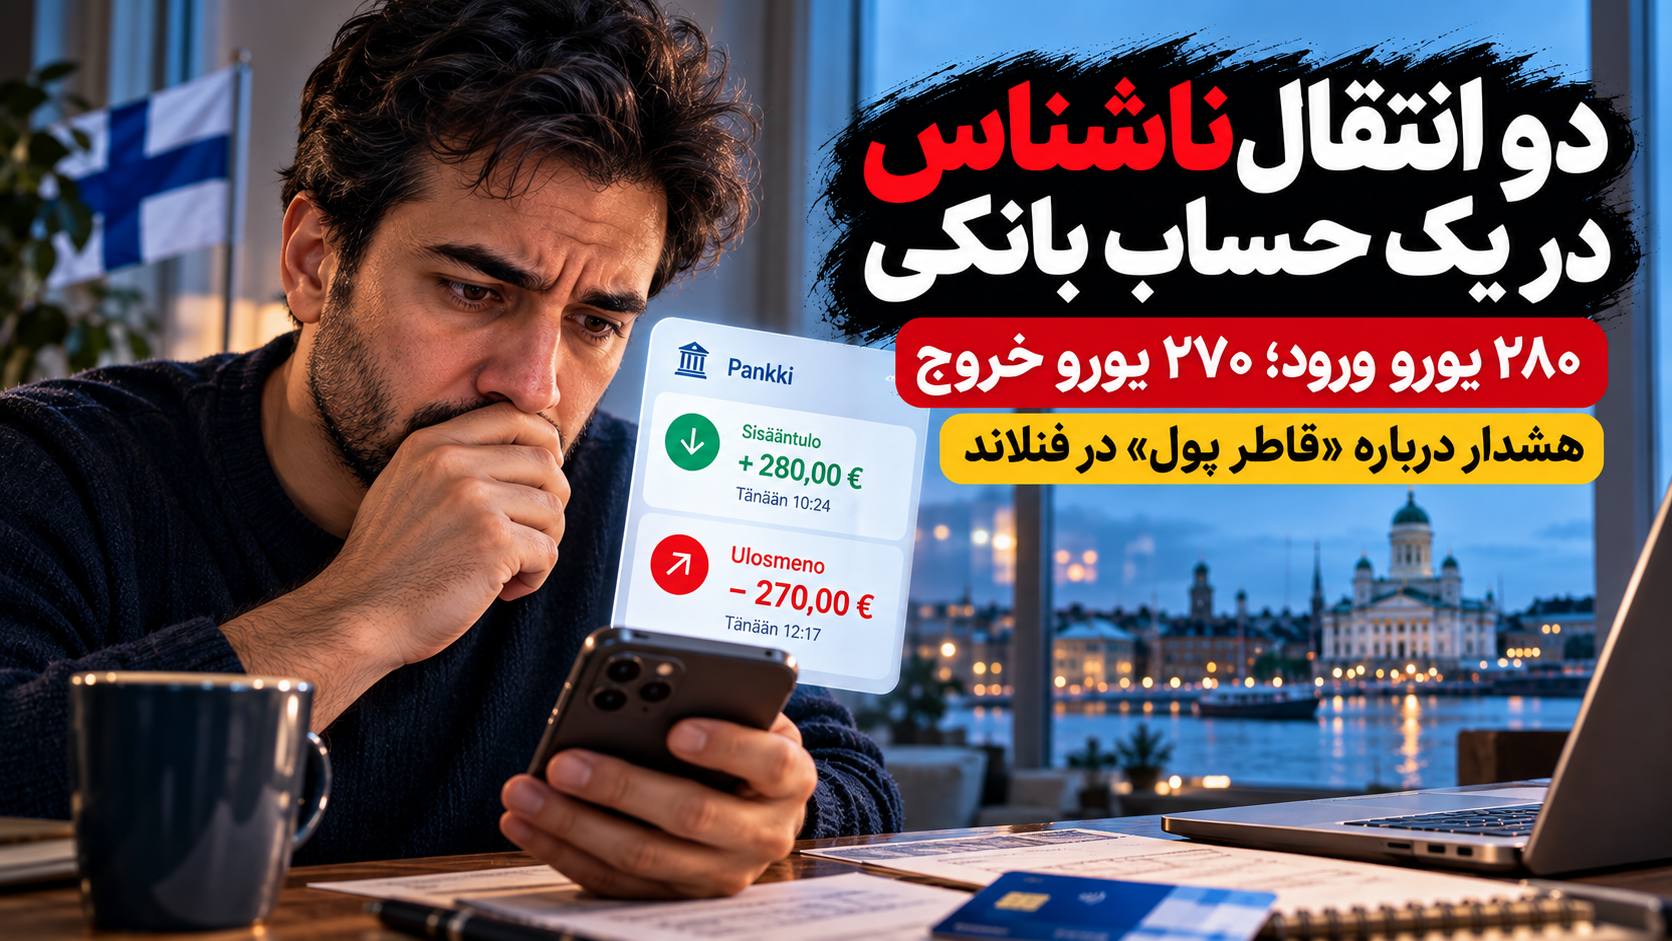
اکتبر سال گذشته (مهر–آبان ۱۴۰۴) سایا ساوولاینن (Saija Savolainen) در صورتحساب بانکیاش دو انتقال عجیب دید.
اول ۲۸۰ یورو از طرف کسی که نمیشناخت به حسابش در بانک اس-پنکی (S-Pankki) ریخته شد. همان روز ۲۷۰ یورو از حسابش به فرد دیگری منتقل شد — کسی که او را هم نمیشناخت.
واریز از فرستندهای ناشناس
برداشت به گیرندهای ناشناس
فاصلهٔ میان دو انتقال
ساوولاینن گمان میکند از حسابش برای پولشویی استفاده شده است. به نظر او کسی خواسته منشأ پولی را که از راه جرم به دست آمده پنهان کند، با عبور دادنش از حسابی به حساب دیگر — از جمله حساب او.
«قاطر پول» چیست و چرا خطرناک است؟
در این الگو، پولِ بهدستآمده از جرم از حساب یک شخص ثالث عبور داده میشود تا ردّش گم شود. به آن حساب واسط در زبان رایج «قاطر پول» (money mule) میگویند.
در فنلاند اگر کسی آگاهانه اجازه دهد حسابش برای جابهجایی پول مجرمانه استفاده شود، خودش مرتکب جرم پولشویی (rahanpesu) شده است — حتی اگر یک سنت هم برای خودش برنداشته باشد. به همین دلیل واریز و برداشتهای ناشناس روی حسابتان چیزی نیست که بشود نادیده گرفت.
بانک پرونده را در چند خط بست
ساوولاینن بلافاصله از بانک خواست این تراکنشهای عجیب را بررسی کند. به گفتهٔ خودش، در کمال ناباوری بررسی پولشویی خیلی زود تمام شد.
«شما در جریان این رویدادها دارایی خودتان را از دست ندادهاید. بنابراین کارتان روبهراه است و رسیدگی به شکایت شما پایان یافت.»
این جمله در نامهٔ بانک آمده است. بانک در همان نامه به او توصیه کرده در آینده به امنیت بانکداری توجه کند و مراقب پیامهای کلاهبردارانه و وبسایتهای جعلی باشد — همانهایی که با آنها کدهای بانکی و اطلاعات کارت اعتباری مشتریها را بیرون میکشند.
پاسخ بانک: کلی، و بدون جزئیات
یونی مآتا (Jouni Määttä)، مدیر ارشد توسعه در واحد مبارزه با جرایم اقتصادی اس-پنکی، به پرسشها در سطح کلی پاسخ میدهد و میگوید به دلایل امنیتی روشهای نظارتی بانک را بازتر توضیح نمیدهد.
به گفتهٔ او چنین وضعیتهایی گاهی به اطلاع بانکها میرسد، مثلاً وقتی کدهای بانکی مشتری در نتیجهٔ فیشینگ به دست یک مجرم افتاده باشد. بانک جریان پرداختها را دنبال میکند و رویدادها را در یک مجموعه ارزیابی میکند.
و این پرسش که آیا بانک اصلاً میتواند تشخیص دهد پرداختی که از حساب خارج شده را خودِ صاحب حساب انجام داده یا کس دیگری با کدهای او؟
«بانک دادهها و ابزارهای گوناگونی برای بررسی تراکنشها در اختیار دارد. بر پایهٔ اینها میشود مورد به مورد ارزیابی کرد که تراکنش چگونه و به دست چه کسی انجام شده است.»
«من به هیچکس رمزی ندادم»
ساوولاینن میگوید اطلاعات حسابش دستکم از طرف خودِ او درز نکرده است.
«من به هیچکس کدهای رمز ندادهام، و از این حساب جز برای جمعکردن بُنُس خرید از فروشگاههای S استفادهٔ دیگری نکردهام.»
و دربارهٔ پاسخ بانک:
«این غیرقابلدرک است! ماجرا را سرد و خونسرد زیر فرش کردند.»
اگر برای شما پیش بیاید، چه باید کرد
مآتا میگوید اگر روی حسابتان مثلاً انتقالهای عجیب دیده شد، باید بیدرنگ اقدام کنید:
۱. بدون معطلی کدهای بانکیِ بهخطرافتاده را ببندید، با تماس با سرویس مسدودسازی (sulkupalvelu).
۲. بعد با خدمات مشتریان بانک تماس بگیرید و این رویدادها را اطلاع دهید.
۳. همچنین با پلیس تماس بگیرید و شکایت کیفری (rikosilmoitus) ثبت کنید.
به گفتهٔ او هر شکایتی طبق فرایندهای داخلی بانک رسیدگی میشود و مشتری یک تصمیم رسمی دریافت میکند.
نگرانی دیگری که کمتر به آن فکر میشود
جدا از پولشویی، چیز دیگری هم ساوولاینن را نگران کرده بود: اینکه این جابهجایی پولها کمکهزینهٔ معیشتی او را کم کند.
«آنها که هر ماه سنتبهسنت نگاه میکنند چقدر پول در حساب هست.»
این نکته برای هر کسی که کمکهزینهٔ معیشتی (toimeentulotuki) میگیرد مهم است: پولی که فقط از حسابتان عبور کرده و مال شما نبوده، در صورتحساب بانکی همچنان مثل درآمد دیده میشود. اگر چنین چیزی اتفاق افتاد، همان شکایت کیفری و مکاتبهٔ بانک همان مدرکی است که بعداً لازم میشود.
ساوولاینن بعد از خواندن پاسخ بانک تصمیم خودش را گرفت.
«گفتم این حساب را میبندم و دیگر نمیخواهم هیچ کاری با شما داشته باشم، وقتی شما نمیخواهید این را بررسی کنید.»
این روایت یک مشتری است. بانک دربارهٔ پروندهٔ مشخص او اظهار نظر نکرده و فقط در سطح کلی پاسخ داده است. هیچ مرجعی تا امروز تأیید نکرده که این دو انتقال پولشویی بودهاند؛ آنچه هست، گمان صاحب حساب و پاسخی است که از بانک گرفته.
منبع: IS Taloussanomat — گزارش پرتو پیتکانن (Perttu Pitkänen)، ۷ مهر ۱۴۰۵ (۲۹ سپتامبر ۲۰۲۶).